
Kako su "krediti za lažove" srušili svijet, a bankarima donijeli milione

Kriza iz 2008. često se objašnjava riječima koje većina ljudi nikad nije čula: derivati, CDO, CDS, tranše. Iza tih riječi krije se priča koju je lakše razumjeti nego što izgleda. Banke su posuđivale novac ljudima koji ga nisu mogli vratiti. Te dugove su upakovale i prodale širom svijeta kao sigurnu investiciju. Kada su ljudi prestali otplaćivati kredite, sve se srušilo.
Američka komisija za istraživanje finansijske krize (FCIC) saslušala je više od 700 svjedoka. U izvještaju iz januara 2011. zaključila je da se kriza mogla izbjeći.
Kada je sve počelo
Kriza nije imala jedan dan početka. Prvi ozbiljan znak stigao je 9. augusta 2007. Tada je francuska banka BNP Paribas zamrznula tri investicijska fonda jer više nije mogla izračunati koliko vrijede američki hipotekarni papiri u njima.
Američki Nacionalni biro za ekonomska istraživanja (NBER) kasnije je utvrdio da je recesija u Sjedinjenim Američkim Državama počela u decembru 2007. i trajala do juna 2009. Eurozona je u recesiju ušla početkom 2008.
Panika je eksplodirala 15. septembra 2008., kada je bankrotirala investicijska banka Lehman Brothers. Međunarodni monetarni fond (MMF) u aprilu 2009. je procijenio da će svjetska ekonomija te godine pasti za 1,3 posto. Bio je to najdublji pad od Drugog svjetskog rata.
Kako kredit za kuću postaje obveznica
Kada Amerikanac kupuje kuću, uzima hipotekarni kredit. Kuća služi kao garancija: ako ne plaća, banka je može uzeti i prodati.
Nekad je banka takav kredit držala do kraja otplate, 30 godina. To je značilo da njen novac stoji zarobljen u tuđim kućama. U SAD-u je 1960-ih više puta nastala nestašica novca za kredite. Zato se 1970. pojavilo rješenje: državna agencija Ginnie Mae spojila je prvu grupu kredita u vrijednosti 7,5 miliona dolara (27 miliona KM) i prodala je investitorima kao obveznicu.
Banka dobija novac odmah i može dati nove kredite. Investitor svaki mjesec dobija dio rata koje plaćaju vlasnici kuća. Takav papir zove se hipotekarna obveznica (MBS). Prvu privatnu hipotekarnu obveznicu, bez državne garancije, 1977. su napravili Salomon Brothers i Bank of America.
Kasnije je Wall Street uveo tranše. Najlakše ih je zamisliti kao piramidu čaša za šampanjac. Novac koji vlasnici kuća uplaćuju sipa se odozgo. Prvo se pune gornje čaše, a tek kada su pune, šampanjac se prelijeva u donje.
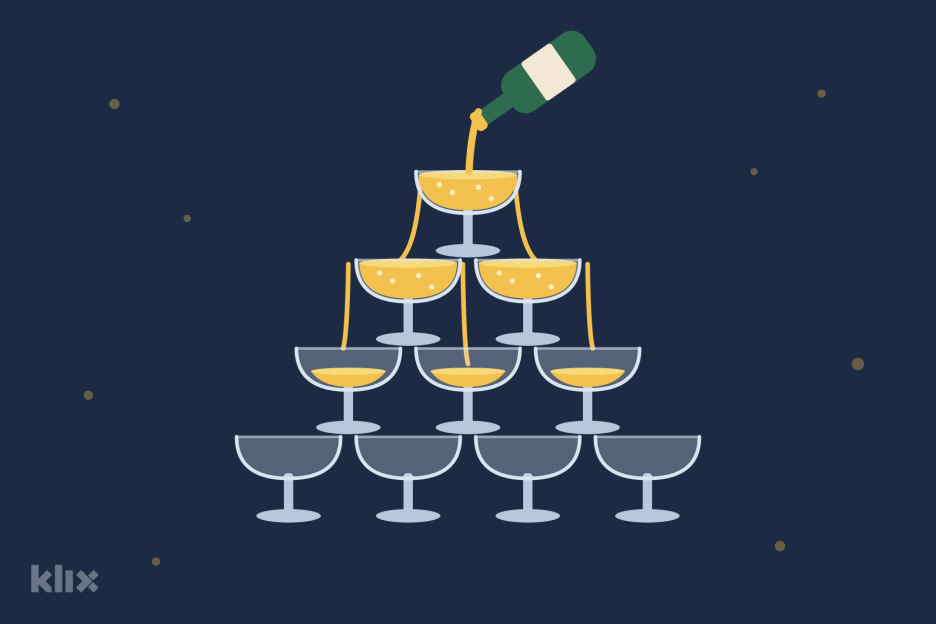
Gornje čaše su najsigurnije, pa donose manju kamatu. Donje čaše donose najveću kamatu, ali kada ljudi prestanu plaćati, one prve ostaju prazne.
Banke su potom išle i korak dalje. Donje, rizične čaše iz više piramida spojile su u novi paket, CDO, i ponovo ga podijelile na tranše. Na papiru je veliki dio tog novog paketa opet izgledao sigurno.
Ko je zarađivao u lancu
U lancu od kuće do investitora svaka je karika zarađivala na broju kredita, a ne na tome hoće li biti vraćeni.
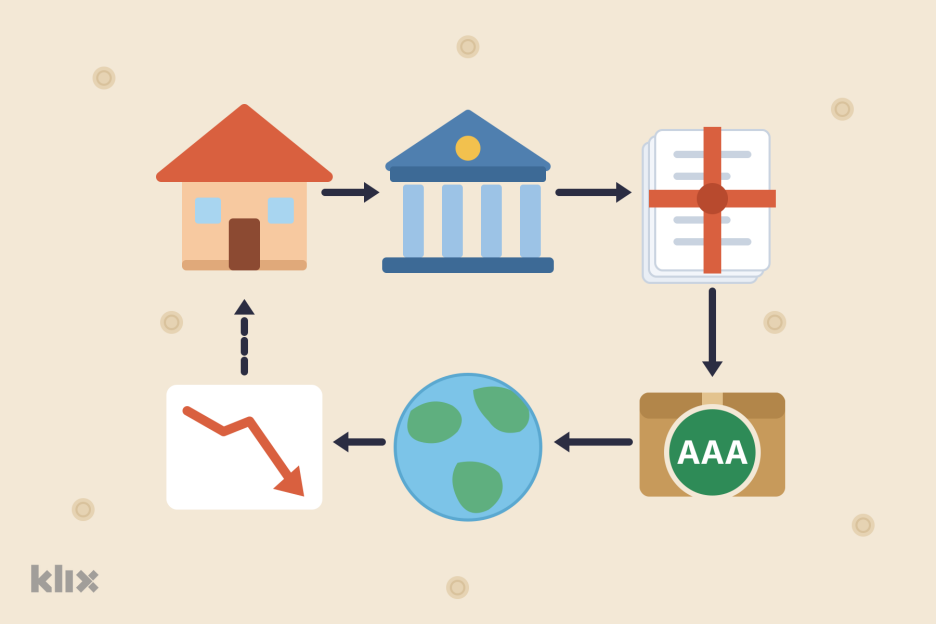
Kreditni posrednici (brokeri) dobijali su proviziju za svaki ugovoreni kredit, i to veću ako bi klijentu prodali skuplju kamatu. Tužilaštvo američke savezne države Illinois navodi primjer brokera koji je na jednom kreditu zarađivao od 4.185 do 11.310 dolara (od 6.800 do 18.400 KM).
Banka koja je dala kredit odmah ga je prodavala dalje, pa rizik više nije bio njen problem. Investicijske banke na Wall Streetu pakovale su kredite u obveznice i naplaćivale proviziju.
Ključnu ulogu imale su rejting agencije. One ocjenjuju koliko je neki papir siguran, a najviša ocjena je AAA. Problem je bio u tome što ocjenu plaća onaj ko papir prodaje.
Moody's je 2006. od ocjenjivanja zaradio 1,6 milijardi dolara (2,5 milijardi KM), a više od polovine tog prihoda došlo je od ovakvih složenih papira. Od hipotekarnih papira u vrijednosti 869 milijardi dolara (1.350 milijardi KM) kojima je Moody's 2006. dao AAA, 83 posto ih je kasnije dobilo nižu ocjenu. Komisija FCIC je agencije nazvala "ključnim zupčanicima" krize.
Zašto su krediti davani gotovo svakome
Između 2000. i 2006. udio rizičnih kredita na američkom tržištu porastao je s 12 na 34 posto, pokazuju podaci američkog Ureda za odgovornost vlade (GAO). Dio njih bili su tzv. subprime krediti, namijenjeni ljudima sa slabom kreditnom historijom. Drugi dio su bili krediti za koje dužnik nije morao dokazati koliko zarađuje. U SAD-u su ih zvali "krediti za lažove".
Mnogi krediti imali su nisku početnu kamatu samo prve dvije godine, a onda bi kamata skočila. Prema analizi Federalnih rezervi iz Bostona, početna kamata bila je od 7,3 do 8,6 posto, a nakon dvije godine rasla je na 9 do 11,5 posto. Dužnici su računali da će do tada refinansirati kredit jer će kuća vrijediti više.
U pozadini je bila pohlepa, ali i jedno uvjerenje: cijene kuća u SAD-u ne mogu pasti na nivou cijele zemlje. Ako dužnik ne može plaćati, kuća se proda skuplje nego što je kupljena i niko ne gubi. Isti način razmišljanja vrijedio je i za tržište u cjelini: da će se ono samo regulisati i da banke najbolje znaju čuvati svoj novac.
Alan Greenspan, dugogodišnji šef američke centralne banke Fed, u Kongresu je u oktobru 2008. priznao da je u "stanju šokirane nevjerice" jer je pronašao grešku u modelu po kojem je svijet do tada funkcionisao.
Zašto su evropske banke kupovale američke hipoteke
Ove obveznice nije mogao kupiti "običan" čovjek. Najveći dio se prodavao samo velikim institucionalnim investitorima, poput banaka, penzionih i investicijskih fondova te osiguravajućih kuća.
Mnogi od njih bili su u Evropi. Prema istraživanju Feda, Evropljani su od 2003. do sredine 2007. kupili oko 1,25 hiljada milijardi dolara (1.990 milijardi KM) američkih korporativnih dužničkih papira, od čega 500 milijardi dolara (800 milijardi KM) privatnih papira koji počivaju na kreditima.
Razlog je bio jednostavan: obveznice s ocjenom AAA donosile su veću kamatu od državnih, a izgledale su jednako sigurno. Evropske banke su ih često držale preko posebnih kompanija sa strane. Po tadašnjim pravilima, za to su morale odvojiti vrlo malo vlastitog kapitala.
Kad je kriza počela, njemačka banka IKB prva je posrnula. Državna razvojna banka KfW preuzela je 8,1 milijardu eura (15,8 milijardi KM) njenih obaveza.
Ko je upozoravao, a ko se kladio na propast
Upozorenja je bilo. Član uprave Feda Edward Gramlich godinama je upozoravao na nepoštene kredite. FBI je 2004. upozorio na "epidemiju" prevara s hipotekama. Ekonomista Raghuram Rajan je 2005. na skupu bankara upozorio da sistem preuzima previše rizika, a Nouriel Roubini je 2006. najavio krah tržišta nekretnina.
Investitori Michael Burry i Steve Eisman, koje je proslavio film "Velika opklada" (The Big Short), nisu bili javni upozoravači. Oni su vidjeli da će krediti propasti i na to su se kladili te zaradili.
Šta je bilo "osiguranje" na kredite
Klađenje se radilo preko ugovora koji se zove CDS (credit default swap). Najlakše ga je zamisliti kao osiguranje kuće od požara. Kupac svake godine plaća malu premiju. Ako obveznica "izgori", odnosno ako dužnici prestanu plaćati, prodavač osiguranja mu isplaćuje cijeli iznos.
Razlika u odnosu na pravo osiguranje je velika. Takvo "osiguranje" mogao je kupiti i neko ko uopće nema obveznicu. To je kao da osigurate komšijinu kuću od požara.
Najveći prodavač bila je osiguravajuća kuća AIG. Prodajući CDS, godinama je ubirala premije kao siguran novac jer niko nije vjerovao da će cijene kuća pasti. Za isplate nije odvojila dovoljno novca. Kada su obveznice počele propadati, AIG nije imao čime platiti.
Kako je balon pukao
Fed je od juna 2004. do juna 2006. kamatu podigao 17 puta, s jedan na 5,25 posto. Krediti su poskupjeli, a niske početne kamate počele su isticati. Rate su naglo porasle i mnogi više nisu mogli plaćati.
Cijene kuća počele su padati i od 2006. do 2012. pale su za 35 posto, pokazuje indeks Case-Shiller. Ljudi više nisu mogli prodati kuću da vrate kredit, a mnogi su dugovali više nego što je kuća vrijedila. Prema podacima kompanije CoreLogic, od 2007. do 2016. oduzeto je 7,8 miliona kuća.
Kada dužnici prestanu plaćati, prestaje i novac koji teče u obveznice. Donje čaše ostaju prazne, a zatim i one gornje. Niko više nije znao koliko vrijede papiri koje drži, pa banke više nisu htjele posuđivati ni jedna drugoj.
Najgore su prošli oni koji su radili s posuđenim novcem. Komisija FCIC navodi da je odnos duga i vlastitog kapitala kod velikih investicijskih banaka 2007. dostizao 40 prema 1. Kod duga od 30 prema 1, dovoljno je da imovina pojeftini 3,3 posto pa da sav vlastiti kapital nestane.
Hipotekarni kreditor New Century bankrotirao je u aprilu 2007., Lehman Brothers u septembru 2008. Dan kasnije država je počela spašavati AIG.
Od banaka do svih nas
Kriza je iz banaka prešla u svakodnevni život. Banke su prestale davati kredite firmama: krediti velikim kompanijama u SAD-u u posljednjem kvartalu 2008. pali su za 47 posto, pokazalo je istraživanje ekonomista s Harvarda Victorije Ivashine i Davida Scharfsteina. Firme bez kredita ne mogu kupovati robu ni isplaćivati plate, pa otpuštaju radnike.
Istovremeno su ljudi osjećali da su siromašniji. Prema podacima Feda, američka domaćinstva su samo 2008. izgubila 11,2 hiljade milijardi dolara (15.000 milijardi KM) bogatstva jer su pale vrijednosti kuća i dionica. Ko se osjeća siromašnije, manje troši, pa firme manje prodaju i otpuštaju još radnika.
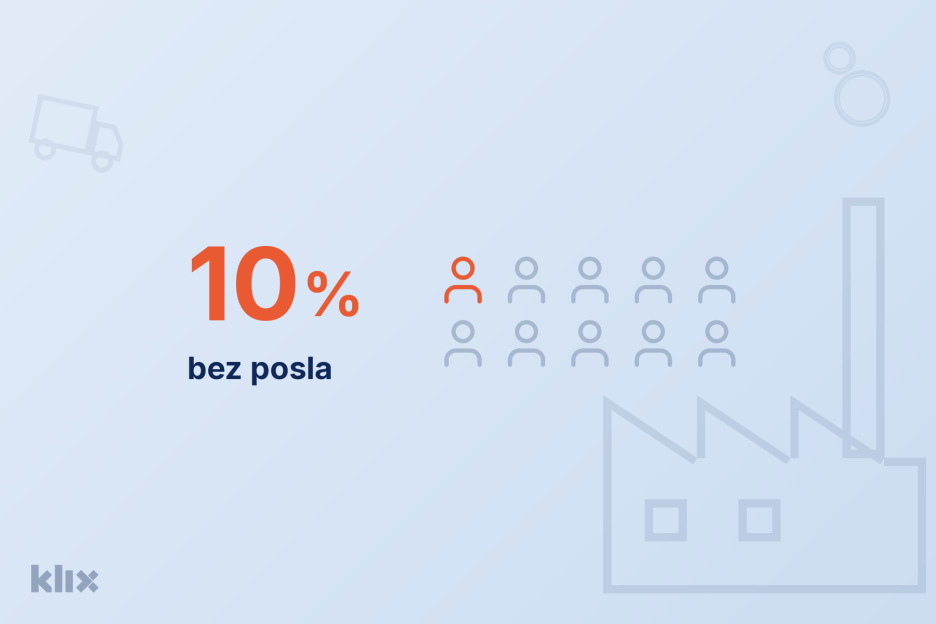
Nezaposlenost u SAD-u porasla je s pet posto na početku krize na 10 posto u oktobru 2009., pokazuju podaci američkog Zavoda za statistiku rada (BLS). Posao je izgubilo 8,7 miliona ljudi.
Zašto je stradala autoindustrija
Automobil je najveća kupovina nakon kuće i većina ljudi ga kupuje na kredit. Kada krediti nestanu, a ljudi se boje za posao, kupovina novog automobila je prva stvar koja se odgađa.
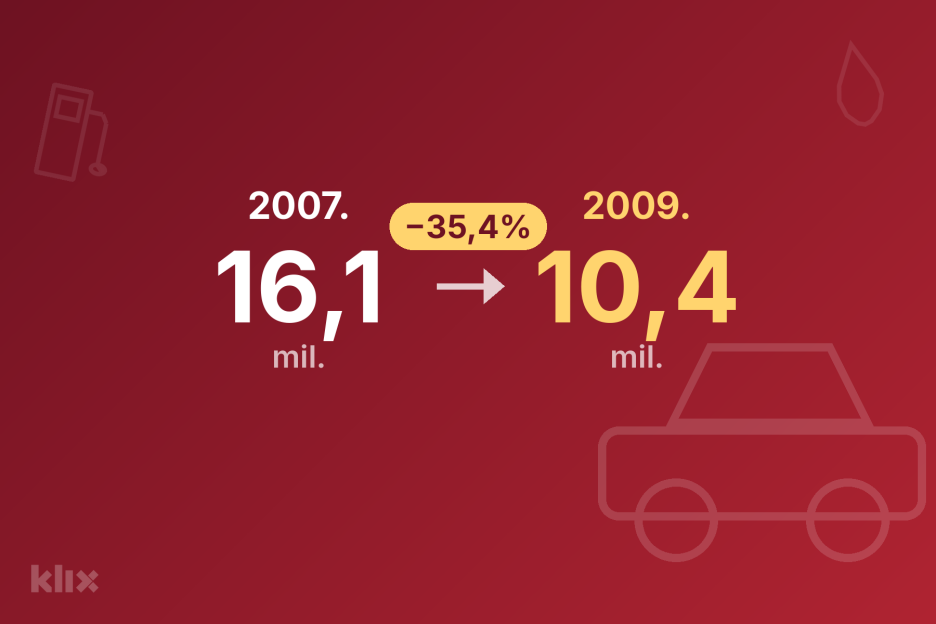
Prodaja novih automobila i lakih vozila u SAD-u pala je sa 16,1 miliona 2007. na 10,4 miliona 2009., prema podacima američkog Ministarstva energije. Bio je to nivo iz 1982.
Problem je bio i u finansiranju. Prema analizi Feda, više od polovine kredita za automobile davale su finansijske kompanije koje nisu banke, a i one su ostale bez novca. GMAC, finansijska kuća General Motorsa, tražila je 20 posto učešća čak i od kupaca s odličnom kreditnom historijom.
General Motors je 2009. u SAD-u prodao 30 posto automobila manje nego godinu ranije, najmanje od 1952., a Chrysler 36 posto manje. Obje kompanije su 2009. prošle kroz stečaj. Američka država ih je spašavala. Predsjednik George W. Bush mlađi dao im je 17,4 milijarde dolara (24,4 milijarde KM) u decembru 2008., a ukupna pomoć autoindustriji na kraju je iznosila 79,7 milijardi dolara (112 milijardi KM).
Ni Evropa nije prošla bolje. Prodaja automobila u Španiji u aprilu 2009. pala je za 45,6 posto. Njemačka je uvela premiju od 2.500 eura (4.900 KM) za ljude koji stari automobil predaju na otpad i kupe novi, a stiglo je više od 1,7 miliona zahtjeva.
Država spašava kapitalizam
Spašavanje banaka novcem poreznih obveznika nije počeo Barack Obama, nego George W. Bush. On je 3. oktobra 2008. potpisao zakon o paketu od 700 milijardi dolara (990 milijardi KM), poznatom kao TARP.
AIG je dobio pomoć do 182 milijarde dolara (270 milijardi KM). Veliki dio tog novca prošao je kroz AIG do banaka koje su kod njega kupile "osiguranje": od 93 milijarde dolara (136 milijardi KM) isplaćenih bankama, Goldman Sachs je dobio 12,9 milijardi (18,9 milijardi KM).
Britanija je nacionalizovala banku Northern Rock i u RBS uložila 45,5 milijardi funti (101 milijardu KM), a u Lloyds 20,3 milijarde (45 milijardi KM). Irska je u svoje banke uložila 64 milijarde eura (125 milijardi KM).
Bush je u decembru 2008. rekao da je "napustio principe slobodnog tržišta da bi spasio sistem slobodnog tržišta". Obama je nastavio njegovim putem, a o tim dilemama je pisao i u memoarima "Obećana zemlja".
Kritičari s lijeve strane ideološkog spektra, poput nobelovca Josepha Stiglitza, smatraju da je kriza dokaz da tržište bez kontrole reže granu na kojoj sjedi. Kritičari s desna, poput libertarijanskog instituta Cato, tvrde da problem nije bio u manjku pravila nego u lošim pravilima i državnoj politici koja je gurala kredite. Gotovo 200 američkih ekonomista potpisalo je 2008. pismo protiv paketa spašavanja.
Bijes javnosti eksplodirao je u martu 2009., kada je otkriveno da je AIG, nakon što je spašen državnim novcem, svojim menadžerima isplatio 165 miliona dolara (250 miliona KM) bonusa.
Kamate na nulu i "štampanje" novca
Centralne banke su se borile tako što su novac učinile jeftinim. Fed, Evropska centralna banka (ECB) i još nekoliko centralnih banaka 8. oktobra 2008. zajedno su snizile kamate. Fed je u decembru 2008. kamatu spustio gotovo na nulu, a na tom nivou je ostala sedam godina, do decembra 2015.
Kad ni nula nije bila dovoljna, Fed je počeo kupovati obveznice novcem koji je sam stvarao. Taj postupak se zove kvantitativno popuštanje, a u narodu "štampanje novca". Do marta 2009. obećao je kupiti hipotekarnih obveznica za 1,25 hiljada milijardi dolara (1.860 milijardi KM).
Vrijedi i obrnuto: kada centralna banka podiže kamate da bi zaustavila inflaciju, svjesno rizikuje usporavanje ekonomije. Šef Feda Paul Volcker 1980. je kamatu podigao na 20 posto i slomio inflaciju, ali je nezaposlenost 1982. dosegla 10,8 posto.
Kako je kriza pogodila Bosnu i Hercegovinu
Banke u Bosni i Hercegovini nisu kupovale američke hipotekarne papire, pa nisu propale. Kriza je u Bosnu i Hercegovinu stigla na drugi način: kroz pad izvoza i strah od povlačenja novca.
Prema podacima Svjetske banke, u prva dva mjeseca 2009. izvoz iz Bosne i Hercegovine pao je za 22 posto, a uvoz za 23 posto. Izvoz Aluminija Mostar u prvom kvartalu 2009. pao je za 60 posto, navodi Bečki institut za međunarodne ekonomske studije (wiiw).
Industrijska proizvodnja u Federaciji Bosne i Hercegovine u prvih šest mjeseci 2009. pala je za 10,4 posto. Bruto domaći proizvod (BDP) Bosne i Hercegovine 2009. pao je za tri posto, prema procjenama Evropske banke za obnovu i razvoj (EBRD) i Centralne banke Bosne i Hercegovine.
Većina banaka u Bosni i Hercegovini u vlasništvu je austrijskih, italijanskih i slovenskih banaka. Postojao je strah da će matične banke povući novac iz Bosne i Hercegovine da bi spasile sebe. Zato je u okviru tzv. Bečke inicijative 22. juna 2009. šest matičnih banaka (Raiffeisen, Hypo Alpe-Adria, UniCredit Bank Austria, Intesa Sanpaolo, Volksbank International i NLB) preuzelo obavezu da neće povlačiti novac iz Bosne i Hercegovine.
Centralna banka je od 11. oktobra 2008. smanjila stopu obavezne rezerve sa 18 na 14 posto, kako bi bankama ostalo više novca za kredite. Povećan je i iznos štednje koju država garantuje, a 2014. podignut je na 50.000 KM. Bosna i Hercegovina je u julu 2009. sklopila aranžman s MMF-om vrijedan 1,15 milijardi eura (2,25 milijardi KM).
Ko je odgovarao, a ko se obogatio
U SAD-u je zbog krize u zatvor otišao samo jedan bankar: Kareem Serageldin iz Credit Suissea, osuđen na 30 mjeseci jer je skrivao gubitke.
Banke su platile kazne i nagodbe: Bank of America 16,65 milijardi dolara (24,6 milijardi KM), JPMorgan 13 milijardi (18,8 milijardi KM), Citigroup sedam milijardi (10 milijardi KM). Rejting agencija S&P platila je 1,375 milijardi dolara (2,4 milijarde KM), a Moody's 864 miliona (1,6 milijardi KM).
Angelo Mozilo, šef najvećeg kreditora Countrywide, u internim e-mailovima je vlastite kredite nazivao "toksičnim", a istovremeno prodavao dionice kompanije za više od 139 miliona dolara (200 miliona KM). S američkom Komisijom za vrijednosne papire (SEC) nagodio se za 67,5 miliona dolara (94 miliona KM), bez priznanja krivice. Šef Lehman Brothersa Richard Fuld je prema podacima Kongresa od 2000. do 2007. zaradio 485 miliona dolara (860 miliona KM).
Island je krenuo drugačijim putem i zbog krize osudio 26 bankara na ukupno 74 godine zatvora.
Osim onih koji su se kladili na propast, zaradili su i oni koji su nakon krize jeftino kupovali. Investicijska kompanija Blackstone je, primjerice, kupila desetine hiljada oduzetih kuća i postala jedan od najvećih iznajmljivača kuća u SAD-u.
Šta je ostalo iza krize
Prema procjeni Federalnih rezervi iz San Francisca, kriza je svakog Amerikanca tokom života koštala 70.000 dolara (119.000 KM).
U Evropi je kriza prerasla u dužničku. Grčka je u maju 2010. dobila prvi paket pomoći od 110 milijardi eura (215 milijardi KM), a za njom su pomoć dobile Irska i Portugal. U SAD-u je u julu 2010. donesen zakon Dodd-Frank, kojim su bankama nametnuta stroža pravila.
Kriza je promijenila i politiku. Istraživanje ekonomista Manuela Funkea, Moritza Schularicka i Christopha Trebescha pokazalo je da nakon finansijskih kriza glasovi za krajnju desnicu u prosjeku rastu za 30 posto.
Može li se ponoviti
Banke danas moraju imati više vlastitog kapitala, ali krize nisu nestale. U martu 2023. propala je američka Silicon Valley Bank, s imovinom od 209 milijardi dolara (386 milijardi KM), druga najveća propast banke u historiji SAD-a. Država je zaštitila sve štediše.
Michael Burry se u novembru 2025. ponovo kladio na pad. Kako je objavio CNN, njegov fond Scion je u dokumentima za američke vlasti prijavio opklade na pad dionica Palantira i Nvidije, kompanija koje su simbol buma umjetne inteligencije.
Kriza na filmu i u knjigama
Za one koji žele znati više, dokumentarac "Inside Job" (2010) osvojio je Oscara. Film "Margin Call" (2011) prikazuje jednu noć u banci koja shvata da propada. HBO-ov "Prevelik da bi propao (Too Big to Fail, 2011)" prati spašavanje banaka iz ugla vlasti. "Velika opklada" (2015), snimljena po knjizi Michaela Lewisa, dobila je Oscara za scenarij. Kriza je stigla i do pozorišta: predstava "Trilogija o Lehmanu" Stefana Massinija 2022. je osvojila pet nagrada Tony.










Burgeri, pomfrit i malo mašte: Mali umjetnici osmislili novu BASH Kids ambalažu


